
それは本当にアルファなのか? 2026年のトップ・グロース・ファンドに隠された未認識のファクター
残差=スキルという思い込みを疑え。リターン・ベース分析で見える本当のリスク
我々はトップクラスの成績を収める大型グロースファンドの「見かけ上のアルファ」を深掘りし、何が本当にリターンを牽引しているのか、そしてそれがポートフォリオ・リスクにどう影響し得るのかを検証する。
並外れたパフォーマンスの謎
2026年の最初の7カ月間、大型グロース・ファンドの市場で、異例の出来事が起こりました。ラッセル1000グロース指数のリターンがわずか0.3%にとどまった一方で、Morningstarの分類における、アクティブ型大型グロース・ファンドのうち、パフォーマンス上位10本は約13%から22%の範囲のリターンを記録しました。これら10本のファンドを均等加重で組み合わせたポートフォリオのリターンは18%でした。
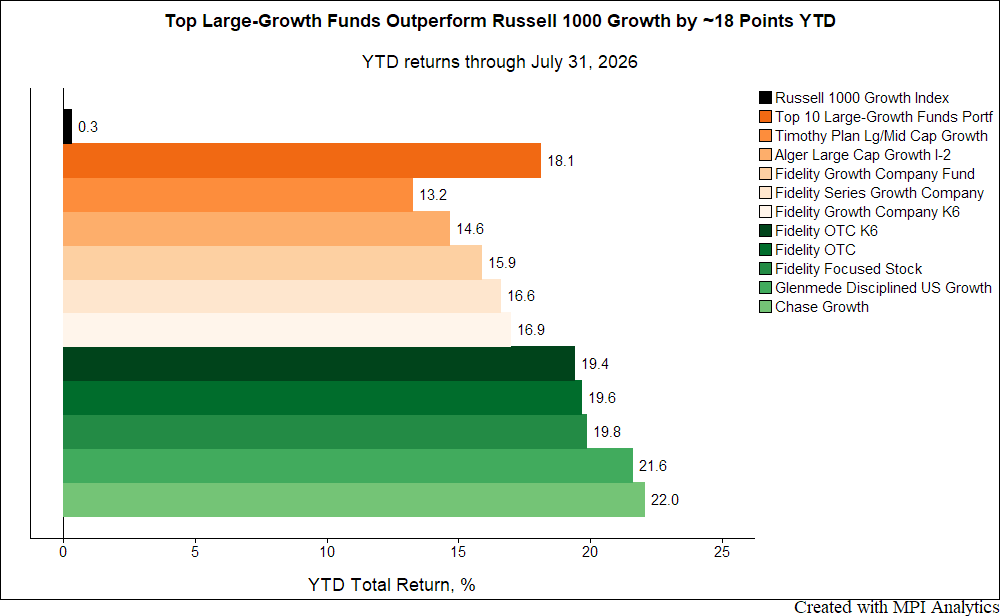
これほどのパフォーマンス格差を目の当たりにすると、ある疑問が湧いてきます。これらのマネージャは、一体どのように他とは異なった運用をしていたのでしょうか?
まず最初に、それがごく単純な理由による錯覚ではないことを確かめなければなりません。投資スタイルの分類は決して完璧ではなく、特に2026年のような市場環境では、その違いが運用成績に非常に大きな影響を及ぼす可能性があります。実際、今年はバリュー株がグロース株を大きく上回るパフォーマンスを示しています。最近のウォール・ストリート・ジャーナルの記事でも指摘されているように、銘柄がグロース指数とバリュー指数の間を移動したり、一見すると同じようなベンチマークであっても、銘柄の分類方法やリバランスの方法が異なったりすると、運用成績に大きな違いが生じることがあります。そのため、大型グロースに分類されているマネージャだったとしても、実際のポートフォリオがベンチマークから大きくかけ離れているようであれば、それだけで非常に優れた相対パフォーマンスを上げているように見えるリスクがあります。
今回のケースは、まさにその典型と言えそうです。トップクラスの成績を収めたグロース・マネージャが単にバリュー株への配分を高めていたに過ぎない場合、見かけ上の「優れた成績」の大部分は、純粋な運用アルファ(超過収益)ではなく、カテゴリー分類の歪みがもたらした見せかけの数字である可能性が高いからです。
そこで我々は、分析ツール「MPI Stylus Pro」とラッセルの6つの規模別・スタイル別指数を用いて、この点について検証を行いました。対象としたのは5つの代表的なファンドです。トップ10の中にフィデリティのファンドが多数入っていたため、同社から1本、そしてその他の運用会社から4本を抽出して分析したところ、結果は極めて明白でした。各ポートフォリオの運用スタイルは、依然としてしっかりと「グロースの領域」に留まっていたのです。たしかに、ラッセル1000グロース指数と比べるとやや小型株寄りにはなっていたものの、驚異的な運用成績が「バリュー株へシフトしたこと」によるものだとする証拠は、ほとんど見当たりませんでした。
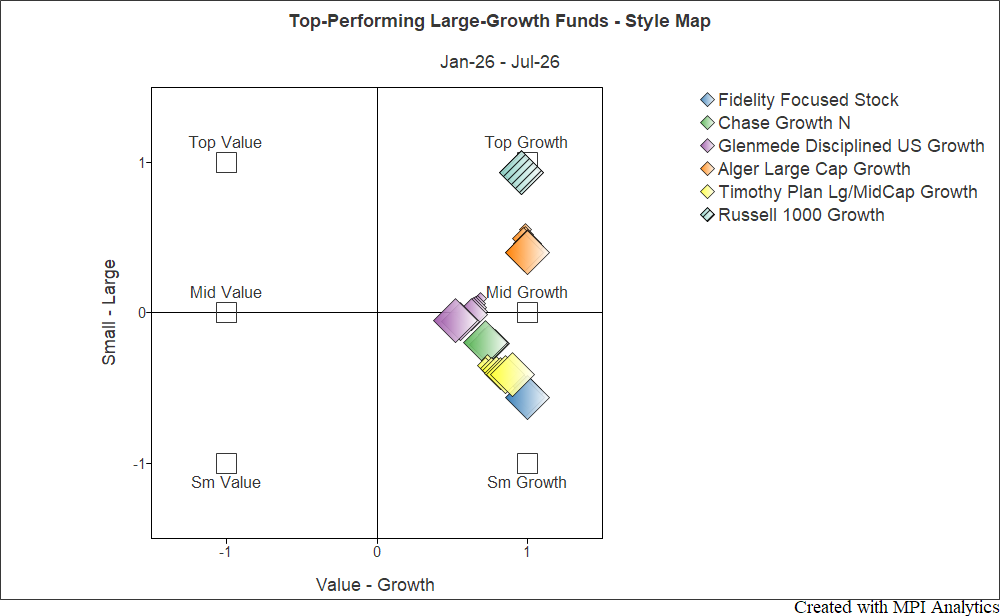
その結果から、さらに興味深い疑問が浮かび上がってきました。
スタイル・モデルでは説明のつかないリターン
各ファンドの2026年のリターンを、推定されたスタイル・エクスポージャによって説明される部分と、残りの銘柄選択によるリターンとに分解したところ、従来型のスタイルモデルでは、説明のつかないパフォーマンスが驚くほど大きいことが判明しました。対象となる5つのファンドにおいて、この「説明できないリターン」は4.8〜13.0ポイントに達しており、そのうち3つのファンドでは、2026年のリターンの半分以上を残差が占める結果となりました。
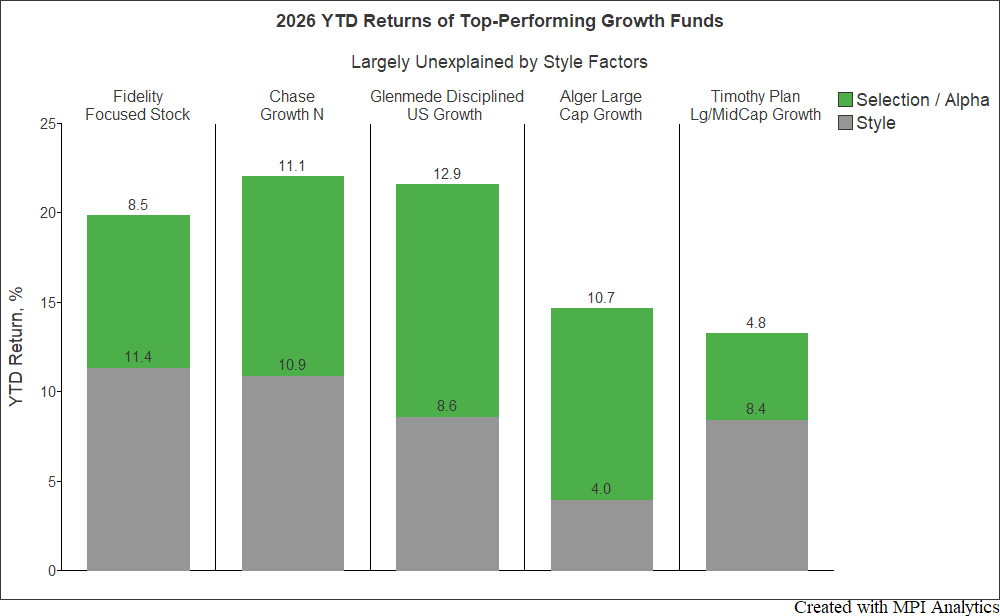
多くの場合、マネージャ分析はここで終わってしまいます。
ベンチマークを上回り、従来のファクターではそのパフォーマンス差を説明できない場合、その残余部分はアルファ、セレクション、あるいはマネージャのスキルとして位置づけされます。その解釈は、間違ってはいないでしょう。結局のところ優秀なマネージャであれば、単に市場全体へ投資しただけでは得られないリターンを生み出して、当然と言えるからです。
しかし、複数のマネージャが同時に同じ傾向を示している場合、もう一つの可能性を疑う必要があります。そもそも、これほど大きな残差リターンが生じていること自体が驚くべき事実です。対象の中に、巨大でかつ実績のあるファンドが含まれていることを考えればなおさらです。 もちろん、ファンドの規模が大きいからといって優れた銘柄選択ができないわけではありません。しかし、複数のマネージャが揃ってこれほどの超過収益が生み出されている現象について、「各マネージャの銘柄選択スキルが優れていたから、その成果である」と結論づけることは、早急であると言えるでしょう。
アルファは残差であり、パフォーマンスの理由を説明するものではない
大きな残差は、単に「既存モデルのファクターではリターンを説明しきれなかった」という結果に過ぎず、何らかの共通ファクターへの関連性がないとは言い切れません。
仮に重要なファクターがモデルから欠落していた場合、そのファクターに起因するリターンは自動的に残差として計上されてしまうため、それが「マネージャ独自の運用スキル」として誤認されるリスクがあるのです。
この区別は、単なる学術的な問題にとどまりません。純粋なアルファなのか、それともモデルから欠落したファクターなのかによって、ポートフォリオに与える影響やリスクは大きく異なります。複数のマネージャがそれぞれ独立して生み出したアルファであれば、ポートフォリオにおいて意味のある分散効果をもたらす可能性があります。一方で、複数のマネージャに共通する要因があった場合、全く逆の結果を招く恐れがあります。
したがって、ここで重要になるのは、「モデルから何が欠落しているのか」を正確に突き止めることです。
従来のスタイル分析は、あえて広範な枠組みを用いています。その主な目的は、グロース株とバリュー株、あるいは大型株と小型株を区別することです。セクター分析も有用な視点をもたらしてくれます。しかし、昨今の市場を牽引するようなメガトレンドは、従来のスタイルやセクターの垣根を越えて、多岐にわたる産業に影響を及ぼしています。
AIのインフラ関連は、まさにその典型的な例です。AI関連の設備投資から恩恵を受ける企業には、半導体企業、クラウド・プラットフォーム、ネットワーク・プロバイダー、データセンター事業者、電気機器メーカー、電力インフラ企業、およびその他の産業用サプライヤーなどが含まれます。従来の単一のスタイル・ボックスや、あるいは単一のGICS[1]GICS(Global Industry Classification Standard:世界産業分類基準)とは、MSCI社とS&P社が1999年に共同で開発した、世界的な産業分類基準 セクターであっても、そのような経済トレンドからの影響を的確に捉えることはできません。
だからこそ私たちは、この大きな残差を「マネージャのスキル(アルファ)」として片付けるのではなく、より広い視点で要因を探ることにしたのです。
見落とされたファクターを探る
そこで我々は「MPI Stylus Theme Selection Engine」を活用し、テーマ型インデックスのユニバース全体を対象として、従来のラッセル・スタイル・ファクターに加えて、さらなる説明力を付与しうるエクスポージャの調査を行いました。テーマの候補には、AIやAIインフラ、サイバーセキュリティ、IoT、ヘルステック、フィンテック/ブロックチェーンといった分野が含まれています。
中でも一つのファクターが際立っていました。本分析において「モーニングスター米国デジタル・インフラストラクチャ&コネクティビティ・インデックス」で代表される、「AIインフラストラクチャ/ハイパースケーラー」です。そのファクターをモデルに組み込んだところ、結果は劇的に変化しました。
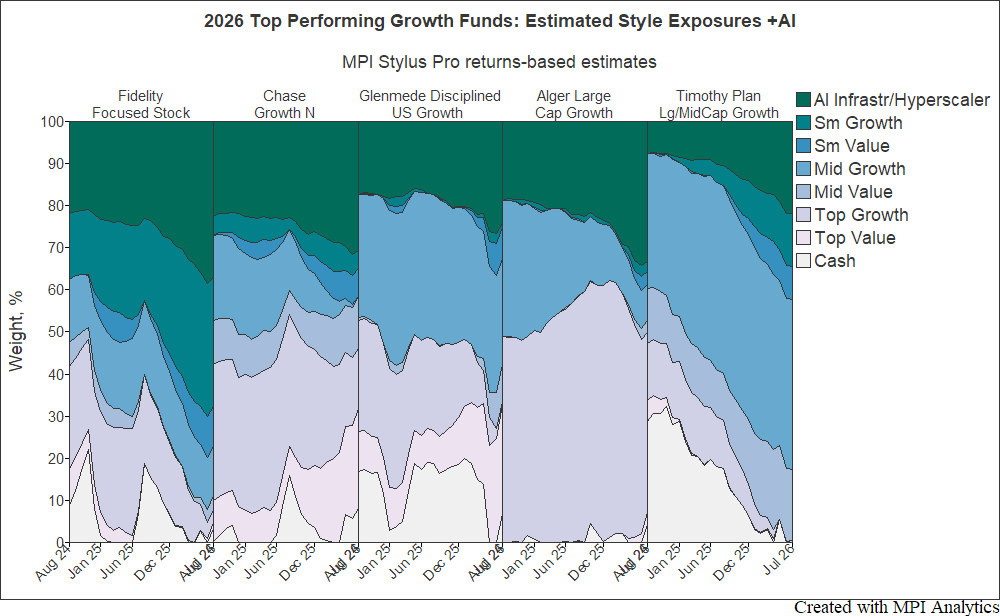
分析の結果、5つのファンドすべてでAIインフラストラクチャおよびハイパースケーラーへの有意なエクスポージャが確認されました。それと同時に、元のスタイルモデルが推定していた小型グロースへのエクスポージャの大部分が低下しています。 これは事実上、従来のモデルが限られた大まかな指標をやりくりし、より特化したテーマ・エクスポージャをどうにかして説明しようとしていたと言えます。
ここで一つ重要な注意点があります。それは、これらのエクスポージャをどう解釈するかという点です。今回推定された「AIインフラストラクチャやハイパースケーラー」へのウェイトは、既存のモデルに組み込まれた従来のスタイル・ファクターに対する追加的なエクスポージャを表すものであり、ファンドのAI関連企業への総エクスポージャを示すものではありません。広範なグロース・ベンチマーク自体がすでに大きなAIエクスポージャを含んでいるため、この推計値はポートフォリオにおけるテーマの総保有量ではなく、あくまでAI関連のオーバーウェイト分として見なすべきなのです。
しかし、最も大きな発見があったのは、リターンの要因分析においてでした。AIファクターを導入する前、これら5つのマネージャにおいて「説明のつかない銘柄選択によるリターン」は最大13%にも達していました。ところが、このファクターを追加した結果、残差は1.2%〜6.8%の範囲にまで低下したのです。例えば、モデルで説明しきれなかったリターンは、フィデリティ・フォーカスド・ストックでは8.5%から1.4%へ、チェース・グロースは11.1%から2.6%へ、アルジャー・ラージ・キャップ・グロースは10.7%から3.4%へと、それぞれ劇的に減少しました。
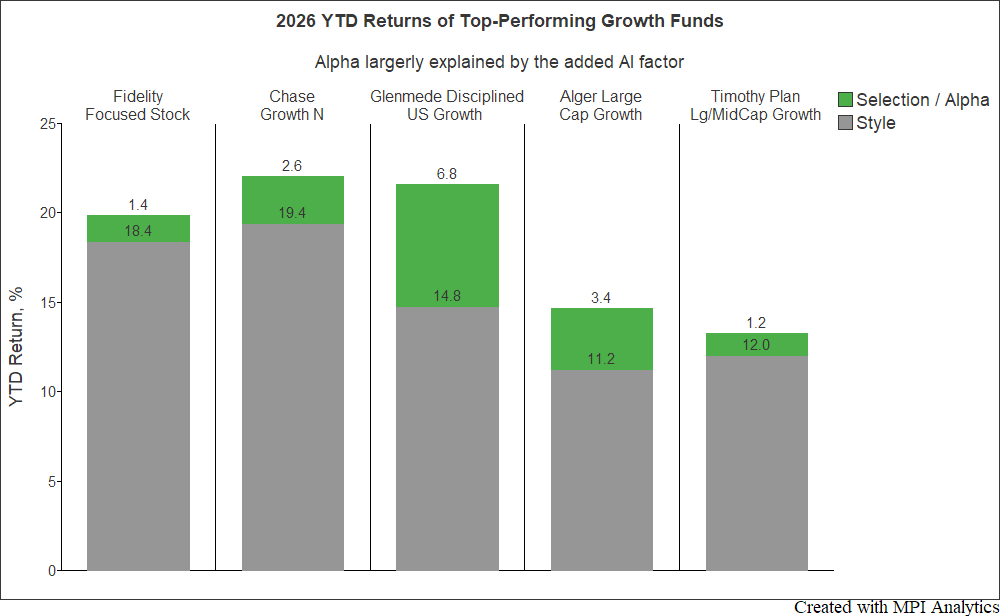
別のファクターを追加したからといって、マネージャの運用そのものが変わったわけではありません。変化したのは、我々がポートフォリオを読み解く「説明力」です。したがってこの分析は、これらのマネージャにスキルがないと結論づけるものではありません。
また、テーマ型ファクターによって説明がついたリターンのすべてを、マネージャの成果から差し引いて考えるべきだと言っているわけでもありません。なぜなら、そのテーマから恩恵を受ける銘柄やエクスポージャを見つけ出すこと自体が、マネージャの仕事だったからです。この分析から明らかになったのは、当初はマネージャの銘柄選択効果によるリターンと思われていたもののかなりの部分が、実は従来のスタイル・モデルでは捉えきれなかった「共通の投資テーマへのエクスポージャ」が原因であった、という事実です。
アルファがポートフォリオのリスク要因となる場合
ファンド・アナリストにとって、これは非常に重要なポイントです。マネージャをアルファでランク付けし、高アルファのファンド群を、それぞれが「独立したスキルを持つ魅力的な組み合わせ」と思いたくなるのは当然です。しかし、そのアルファを弾き出したモデル自体が同じファクターを見落としていたとしたらどうでしょう。一見優秀に見えるマネージャをいくつ組み合わせても、リスクを分散するどころか、かえって一点集中のリスクを増幅させてしまうかもしれません。
これらトップクラスの成績を誇るグロース・マネージャの複数に投資配分を行うポートフォリオを想定してみましょう。従来の分析では、異なるマネージャ、多少異なるスタイル・プロファイル、そしてそれぞれについて大きなプラスのセレクション・リターンが示される可能性があります。したがって、そのポートフォリオは十分に分散が効いており、マネージャのアルファが豊富に存在するように見える可能性があります。しかし、もしそれらの残差リターンの複数が、最終的に同じ「AIインフラストラクチャ/ハイパースケーラー」のエクスポージャによって牽引されているのであれば、アロケーターは知らず知らずのうちに、ポートフォリオ内で同じテーマへの集中投資を繰り返している可能性があるのです。
このような集中は、上場株式ファンドのマネージャの枠をはるかに超えて及んでいる可能性があります。AIという投資テーマは、上場株式のみならず、未公開株やベンチャーキャピタル、ヘッジファンド、プライベートクレジット、インフラ、さらにはその他の代替投資に至るまで、幅広い領域に影響を及ぼし得ます。したがって、各スリーブを独立して評価するアロケーターは、実はポートフォリオ全体が「同じひとつの要因」にどれだけ偏っているかを見落としてしまうリスクがあります。マネージャや資産クラス、投資の仕組みを分けてしっかり分散しているように見えても、実は同じテーマに集中してしまっていることがあり得ます。そのテーマが好調であるうちは、こうした「見えない偏り」も、単に「優秀なマネージャを集めた素晴らしいポートフォリオ」のように見えてしまうのです。もしそのテーマの相場が崩れれば、これまで「独立したリターン・ドライバー」だと思っていたものが、一斉に損失へと変わってしまう危険性があります。
だからこそ、モデルで説明のつかない異常に高いリターンについては、ただ手放しで称賛するのではなく、しっかりと検証を行うべきなのです。市場は、既存のファクター分類にうまく当てはまらない新たなテーマや巨大な経済トレンドを絶えず生み出し続けています。リターン・ベース分析は、従来のファクター・マップがもはや十分ではなくなった状況を特定するのに役立ちます。また、テーマ型ファクターを適切に選定することで、これまでの分析から何が抜け落ちていたのかを体系的に洗い出すことができます。
したがって、アロケーターにとっての問いは、「マネージャはどれだけのアルファを生み出したのか?」という疑問で終わるべきではありません。
むしろ問うべきは、「その超過収益の背後に何が隠されているのか」、そして「ポートフォリオ全体で、意図せず同じエクスポージャが重複していないか」ということです。
関連記事
- ポートフォリオにおける暗号資産:本当に必要な「メラトニン」の量はどれくらい?
- マイナスのアルファがどれほど悪いのでしょうか?
- Alpha and Excess Return: Not Synonymous
- ブリッジウォーター・ピュア・アルファの研究レポート
ディスクレーマー
MPIはパフォーマンスベースの分析を行っており、公開されているファンド情報以外の投資戦略のクオリティあるいはメリットに関してコメントは行いません。また当該ファンドの実際の投資戦略、ポジションあるいは保有情報を知ることを要求したり示唆するものではありません。この分析は、ファンドのリターンのみを使っており、実際の保有情報は反映しておりません。あらゆる定量分析に固有の分析と実際の保有、また/あるいはファンドによる投資決定との乖離が予想されます。本レポートは、MPIが信頼できると判断した情報源から入手した情報をもとに作成しておりますが、当該情報の正確性を保証するものではありません。情報提供を目的としたものであり、本ファンドの勧誘のために作成されたものではありません。

脚注
| ↑1 | GICS(Global Industry Classification Standard:世界産業分類基準)とは、MSCI社とS&P社が1999年に共同で開発した、世界的な産業分類基準 |
|---|