
2026年度 大学基金 中間決算:SpaceXによる利益とMITの謎
ペンシルベニア大学、スタンフォード大学、MITが公表した2026年度の運用リターンには大きな開きが見られる。MPIは、経済エクスポージャとポートフォリオ・リスクの観点から、浮き彫りとなった大学基金の「謎」を読み解く。
MPI Transparency Labでモニタリングしているエリート大学基金が、2026年度の運用実績を続々と発表しており、ひとつの謎が浮かび上がってきました。2026年6月30日に終了した年度のリターンは、ペンシルベニア大学が27.4%、スタンフォード大学が31.7%、MITが10.3%でした。スタンフォード大学の数値は共通運用プールの実績である一方、MITの数値は、大学基金とその他の資金をまとめて運用するユニット化プールの実績となっています。
前回のSpaceX分析では、今回の結果を見通す大まかな枠組みを示していますが、内容としては「リターンは20%前後となり、SpaceXへのエクスポージャが大きい一部のポートフォリオは30%近くまで押し上げられる可能性がある」というものでした。これらは2025年度までの推定に基づいた内容ですが、MITのデータにもSpaceX関連の動きがみられた上で、推定エクスポージャに変わりがなかった場合、2026年度のリターンにも6.2パーセントポイントのプラス寄与があったと推測できます。だからこそ、MITが公表した実績は詳しく検証する価値があると言えるでしょう。
MITの2026年度財務報告書(Treasurer’s Report)は、3億7,650万ドルのデリバティブ損失を公表しています(2025年度は2億380万ドル)。デリバティブの平均ネット想定元本エクスポージャは27億ドルのショートでした。MITは、これらの商品は主に市場リスクや為替リスクのヘッジ目的だと説明していますが、この損失を単純にレバレッジによる損失とみなすことはできません。規模を比べると、3億7,650万ドルはMITの期首大学基金残高274億ドルの約1.4%にとどまります。これは、我々が予測した20%シナリオとのギャップ(約10パーセントポイント)には到底及ばない小さな規模です。
この問題は、単年度のパフォーマンス順位にとどまりません。2025年9月、MITのサリー・コーンブルース(Sally Kornbluth)学長は「重大な新たな財政的圧力」に警鐘を鳴らしました。大学基金への課税強化や、連邦政府の研究資金をめぐる不透明感などです。その後の我々のリサーチ「MITのリスキー・ビジネス」では、MITは流動性の面では比較的耐性がある一方、市場リスクへのエクスポージャが際立って大きいことが示されました。当時、我々は「MITが真に際立っているのはポートフォリオの価格変動リスクである」と述べています。ファクター・ベースの推計では、MITの過去10年間の価格変動率は21.6%でした。グローバル70/30ベンチマークの約11%と比べると、およそ2倍です。今シーズンは、ポートフォリオがあるテーマで恩恵を受ける一方、別のテーマで損失を被るという「特定のテーマに依存するリスク」について、もう一つの側面を示しています。
そこで公表された2026年度リターンを用いて、3校に関する2025年度の分析をMPI Stylus Proで更新したところ、ペンシルベニア大学とスタンフォード大学では、引き続きSpaceXへのエクスポージャが個別に識別されているのが分かりました。一方MITでは、更新後のモデルでSpaceXによる際立った影響が消えましたが、デジタル資産関連のオルタナティブへのエクスポージャは残っています。この変化はLP持分の売却で説明できる可能性がありますが、リターンだけでは売却が実際に行われたと断定できません。
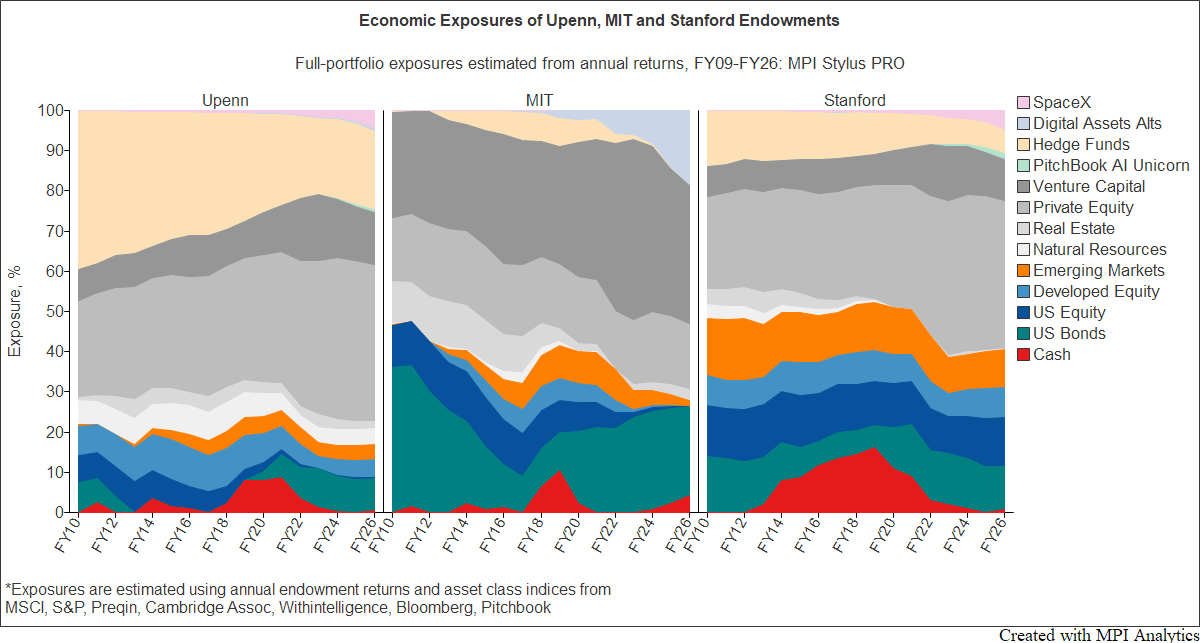
また、MITの推定上場株式エクスポージャは2023年度から急速に低下しており、2026年度には新興国株式へのわずかな影響が残るだけで、米国を含む先進国株式へのエクスポージャはほとんど無くなっています。考えられる理由の一つは、MITがプリンストン大学と同様の株式ヘッジを導入したというものであり、前述の3億7,650万ドルのデリバティブ損失もこれに関係している可能性があります。我々が2025年度の記事「プリンストン大学基金のリターン低下 ~株式ヘッジ戦略の背景~」で説明したように、未公開株式(PE)のヘッジについては、市場連動性を考慮する必要があります。PEが上場株式市場の動きと連動しなくなっているのにも関わらず、ヘッジをそのままにしておくと、ポートフォリオが「過剰ヘッジ」に陥り、株価上昇時の利益を取り逃がしてしまう恐れが出てくるからです。
経済エクスポージャのチャートからは、もう一つ興味深い点が読み取れます。2018年度ごろ、従来型ヘッジファンドへのエクスポージャが、そっくりデジタル資産ヘッジファンドへのエクスポージャに置き換わっているのです。時を同じくして、The Informationの記事によると、MITはスタンフォード大学やハーバード大学とともに、早くも2018年に暗号資産(crypto)への投資を始めていました。
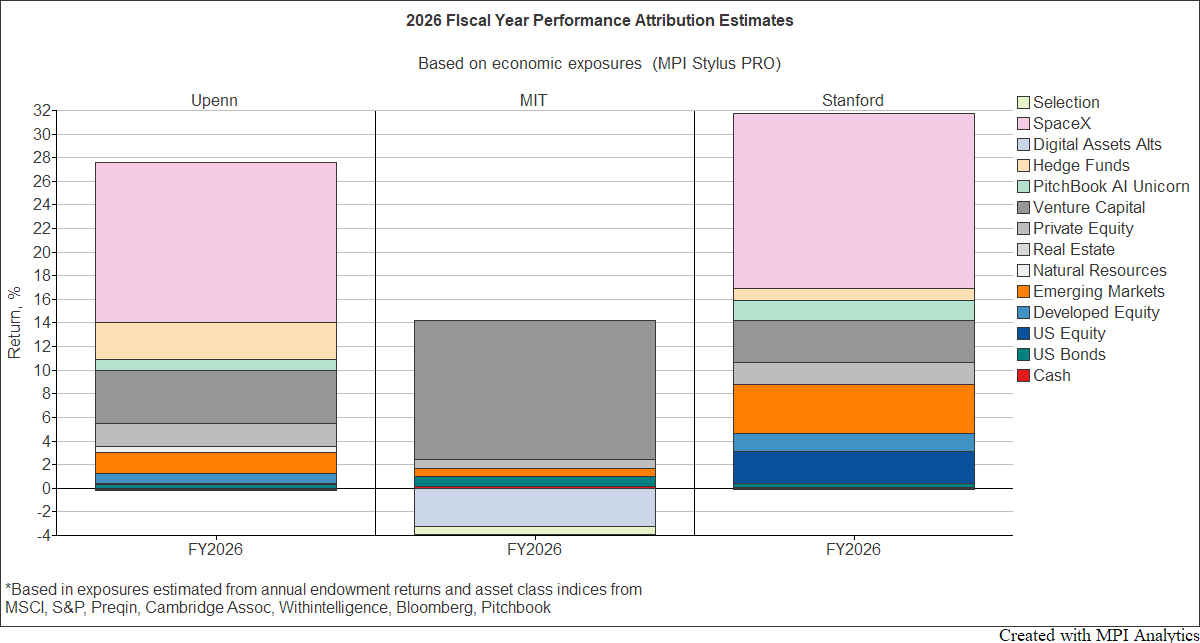
2026年度の要因分析の結果からは、3校のリターンの源泉が大きく異なることがわかります。
| 大学基金 | 公表リターン | SpaceX(追加分) | ベンチャー・キャピタル | デジタル資産オルタナティブ |
|---|---|---|---|---|
| ペンシルベニア大学 | 27.4% | +13.53 pp | +4.50 pp | |
| スタンフォード大学 | 31.7% | +14.89 pp | +3.56 pp | |
| MIT | 10.3% | +11.74 pp | −3.20 pp |
ペンシルベニア大学とスタンフォード大学では、モデルはトータル・リターンのおよそ半分を、SpaceXへの追加的なエクスポージャによるものとしています。MITは引き続き、3校の中で最も大きなVCエクスポージャを示しており、ベンチャー・キャピタルが大きくプラスに寄与しています。しかし、デジタル資産関連のオルタナティブへのエクスポージャが、リターンを3.2パーセントポイント押し下げています。
これらの分析から、MITのリターンが伸び悩んだ一因は暗号資産にあると言えそうです。仮にこのマイナス分がなかったとすればリターンは約13.5%に回復しますし、もしその資金を好調だったヘッジファンド(16.2%)や米国株式(22.3%)に回していれば、大規模基金の平均である20%前後に届いていたはずです。とはいえ、以前は確認できていたSpaceXの恩恵が今回消えてしまった理由は、依然として謎のままです。
前述のとおり、MITが暗号資産に投資していることを裏付ける公開情報もあります。2025年2月に暗号資産運用会社のBitwiseが7,000万ドルの資金調達を行った際、出資者の一つとしてMITの運用部門(MITIMCo)の名前が挙げられました。これによりMITが同社に出資したことは確認できましたが、具体的な金額は不明であり、MITがBitwiseの「暗号資産ファンドそのもの」に資金を投じているかどうかまでは、この発表からは分かりません。
MITの暗号資産への投資は、ベンチャーキャピタル(VC)経由で行われている可能性もあります。例えば、MITIMCoの担当者のインタビューや各VCのウェブサイトからは、MITが「Sequoia」や「a16z」「Slow Ventures」といった著名VCに出資していることが分かります。これらのVCは近年、株式だけでなくトークン(暗号資産)のファンドを設立したり、Solanaなどに初期投資したりと暗号資産に積極的です。ただ、こうした公開情報からMITとVCとの繋がりは確認できても、MIT自身が「暗号資産特化のファンド」にまでお金を入れているかまでは分かりません。我々の分析モデルでも、ポートフォリオ全体が暗号資産の影響を受けていることは感知できるものの、それが具体的にどの投資枠から生じているかまでは特定できないのが実情です。
我々の2025年度のリサーチでは、MITが14.8%という好調なリターンを叩き出した要因の一つとしてデジタル資産を挙げていましたが、今回の2026年度の分析では、それが一転してマイナス要因になったことが示されています。ただし、MITの財務報告書には大まかな投資枠組みしか記載されておらず、これを裏付けるファンド単位の詳細までは分かりません。スタイラスの分析モデルも、デジタル資産の指標として市場全体のインデックスを使っているため、具体的な運用会社(マネージャ)を特定することは困難です。
参考までに、HFRのデータによると、Grayscaleの分散型ファンドCrypto 5のNAVベースのリターン(6月30日終了年度)は、2025年度が+47.49%、2026年度が−46.16%でした。この激しい浮き沈みから分かるように、暗号資産は年によって大きなプラスにもマイナスにも振れる性質を持っています。ただし、ここで紹介したファンドはあくまで市場の一例であり、MITが実際に保有しているわけではなく、我々の分析モデルの計算に使った指標でもありません。
MITはSpaceXへの投資を減らしたのか、それとも売却してしまったのでしょうか。残念ながら、年間のリターン数字だけではそれを断定することはできません。途中の投資額の変化や、資産価値を評価するタイミング、さらには「VC」「AI」「SpaceX」といった各テーマの重なり具合など、さまざまな要因が計算結果に影響を与えるからです。また、今回の分析モデルでSpaceXによる「プラスアルファの恩恵」がゼロだったとしても、基準となるVCのデータ(ベンチマーク)の中に、もともとSpaceXの影響が含まれている可能性は残されています。
今回の分析結果は、特定のテーマへの集中投資が、大学基金全体のリターンをどれほど大きく左右するかを浮き彫りにしました。我々のモデルによれば、ペンシルベニア大学とスタンフォード大学が叩き出した驚異的な利益の多くは、SpaceXによる「プラスアルファの恩恵」によるものです。その一方で、MITの伸び悩む結果の一部は、暗号資産が足を引っ張ったことで説明できる可能性があります。
MPI Transparency Labの観測では、2025年度までの10年リターンで、MITは名門10校の中で2番目の高水準でした。しかし同時に、推計ポートフォリオ・リスクも10校で最も高く、最も低リスクだったコロンビア大学のほぼ2倍に達しています。
我々のモデルによるリスク推計は、年次リターンから「実質的にどこへ投資しているか(経済エクスポージャ)」を割り出したものです。四半期ごとのリターンデータがあれば、その変化をより鮮明に把握し、2026年度の結果に対する考えられる理由をさらに絞り込めるでしょう。一般的な保有資産レポートや資産配分のラベルだけでは、運用全体に潜む共通のリスクが見落とされがちなため、こうした分析アプローチは基金のCIOにとっても有用です。
今後深掘りして調査すべき具体的なポイントは、次の3点です。
- MITはSpaceXへのエクスポージャ(投資額)を変更したのか?
- 暗号資産への影響は、どの投資戦略から生じたのか?
- 計算のズレのうち、資産評価のタイミングの違いによる影響はどの程度か?
見出しのリターンだけでは、こうした疑問の答えは見えてきません。この分析の価値は、表面的な数字の裏に隠れた「本当に注目するべきポイント」を明らかにする点にあります。
ディスクレーマー
MPIはパフォーマンスベースの分析を行っており、公開されているファンド情報以外の投資戦略のクオリティあるいはメリットに関してコメントは行いません。また当該ファンドの実際の投資戦略、ポジションあるいは保有情報を知ることを要求したり示唆するものではありません。この分析は、ファンドのリターンのみを使っており、実際の保有情報は反映しておりません。あらゆる定量分析に固有の分析と実際の保有、また/あるいはファンドによる投資決定との乖離が予想されます。本レポートは、MPIが信頼できると判断した情報源から入手した情報をもとに作成しておりますが、当該情報の正確性を保証するものではありません。情報提供を目的としたものであり、本ファンドの勧誘のために作成されたものではありません。
