
ワシントン大学セントルイス校基金のリターン37.3%:SpaceXの先にあるリスク
WashU基金の際立ったリターンの背後には、どのようなリスクがあるのか。MPIの分析は、CIOや大学基金の理事会にとって貴重な教訓を示す。
ワシントン大学セントルイス校(WashU)の2026年度のリターンは37.3%に達し、SpaceXへの早期投資の恩恵を受けた代表的な大学基金の一つとなりました。しかし我々の分析によると、この好成績はベンチャーキャピタルや株式リスクへの広範な集中投資を反映したものであり、同業他校と比べてSpaceX単体による寄与は明らかに小さくなっています。この違いこそが、同校の優れた運用実績の源泉と、その背後にあるリスクの両方を正しく評価するうえで極めて重要なポイントとなります。
WashUがSpaceXに投じた約5,000万ドルは、数十億ドル規模のポジションへと大きく成長しました。最近の報道によると、この持ち分は基金全体の約10%を占めており、その比率は株価の変動に応じて上下します。SpaceXが極めて重要な投資であったことは間違いありませんが、それもあくまで広範なポートフォリオの一部にすぎません。
2017年末のスコット・ウィルソンCIO就任以降、WashUはプライベート・ファンドや共同投資を中心とした集中投資戦略を貫いてきました。その成果は顕著であり、2026年度までの10年間における年率リターンは13.66%を記録しています。この数字はブラウン大学の13.59%を僅差で上回り、MPI Transparency Labが追跡するエリート大学基金10校の中でトップの成績となっています。
我々は、他の大学基金の分析と同じファクター・フレームワークを用いて、MPI Stylus PROでWashUの年次リターンを分析しました。下図は、WashUの経済的エクスポージャの推計値を、ハーバード大学、ペンシルベニア大学、スタンフォード大学、UNCと比較したものです。比較対象の4校は、いずれもSpaceXの恩恵を受けています。
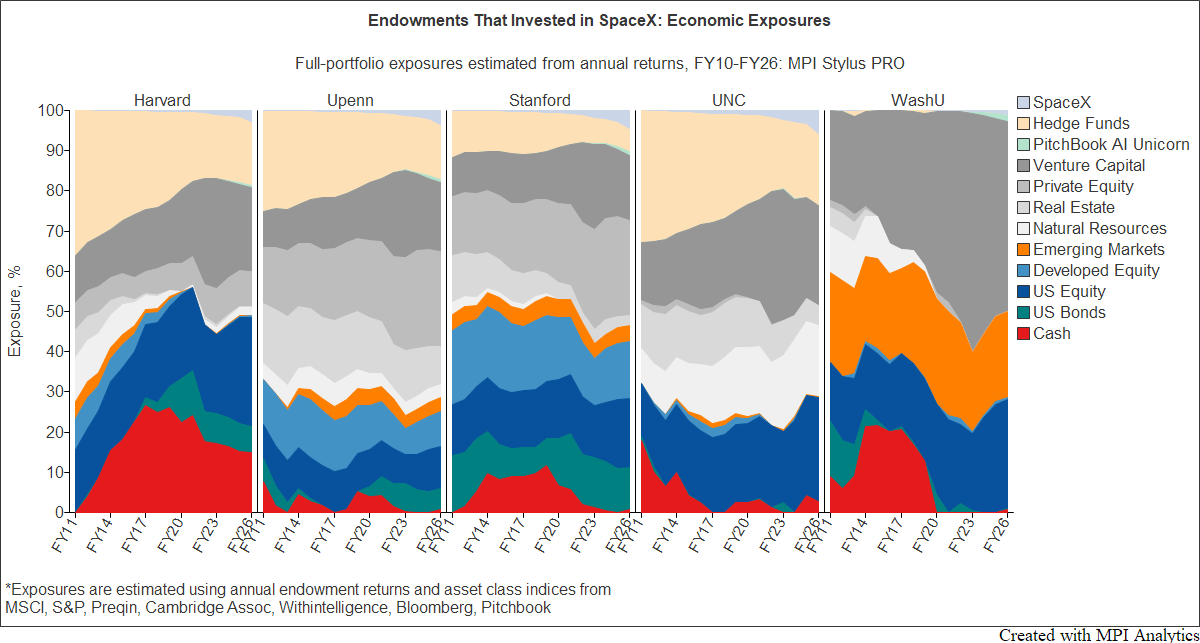
図. MPI Stylus PROで推計した各大学基金の経済的エクスポージャの推移 各パネルは、各大学基金の経済的エクスポージャが時間とともにどう変化したかを示す。色の帯はそれぞれ投資カテゴリまたはファクターを表し、各時点での帯の太さは、ポートフォリオに占めるエクスポージャの推計比率を示す。これらの推計値は年次リターンから推定した感応度であり、開示された保有額や資産配分ではない。WashUでは灰色の帯が拡大しており、リターンの動きに対するベンチャーキャピタルの影響が強まっていることがわかる。
WashUの際立った特徴は、ベンチャーキャピタル(VC)が大部分を占めていることです。経済的エクスポージャの推計値のうち、半分以上がVCです。残りの大半は、米国株式と新興国株式に分かれています。一方、他の大学基金はより幅広いエクスポージャを持っており、ヘッジファンド、プライベート・エクイティ、債券、実物資産なども含まれています。WashUのリターンの動きは、VCと株式に集中したポートフォリオに近いものとなっています。
本稿で示した数値は、開示された資産配分ではなく、あくまで経済的エクスポージャを表したものです。したがって、VC の推計値が50%を超えているからといって、基金の過半数がVCファンドに投じられているわけではありません。グロース・エクイティやプライベートの共同投資、レイターステージ企業、さらには一部の上場株式投資に至るまで、根底にあるリスク感応度が共通しているケースが見られます。当モデルは、これら複数の要因がポートフォリオのリターンに及ぼす影響を包括的に推計しています。
エクスポージャの推移を見ると、2017年頃から、その後の数年間にかけてVCへの顕著なシフトが起きています。この時期は、運用責任者の交代とおおむね一致しています。ただし、年次リターンだけでは、個々のポートフォリオ判断がいつ効果を表したのかを正確に特定することはできません。
下の2026年度の寄与度分析の図からは、重要な点がもう1つ読み取れます。モデルによると、WashUのリターンのうち、VCの寄与が約16パーセントポイント、新興国株式が約10ポイント、米国株式が約6ポイントとなっています。一方で、独立して特定できるSpaceXの寄与は約4ポイントに留まり、UNC、ハーバード大学、スタンフォード大学、ペンシルベニア大学の推計値を大きく下回っています。
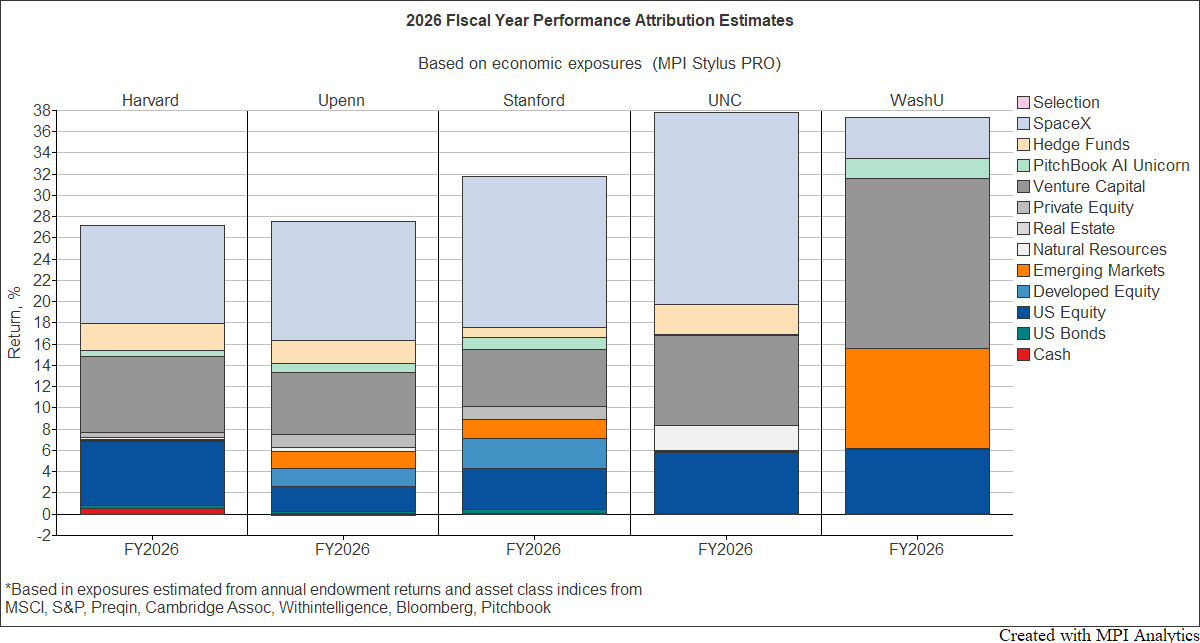
図. 2026年度リターンの寄与度分析 各棒グラフは、各大学基金の2026年度リターンを、凡例に示した投資カテゴリーおよびファクターごとの寄与度の推計値に分解したものである。色分けされた各部分の高さは、それぞれの寄与度(パーセントポイント)を示し、すべてを合計するとトータル・リターンになる。WashUの成績を主に牽引したのはベンチャーキャピタルと株式であり、独立して特定できるSpaceXの寄与は、図中の他の大学基金より小さい。これらはモデルに基づく推計値であり、個々の保有資産について開示された利益ではない。
SpaceXの数値が小さく出るからといって、実際の保有データと食い違っているわけではありません。これは本モデルがSpaceXによる利益のみを抽出するのではなく、他の要因と切り分けて推計する仕組みをとっているためです。その結果、SpaceXの利益の一部が、より広範囲なVCエクスポージャに統合されて計上されている可能性があります。とりわけ、好調なグロース投資同士の値動きが連動するような状況では、こうした現象が生じやすくなります。
もう一つの妥当な見方として、SpaceXは単体で存在しているのではなく、成功したベンチャーやグロース投資、共同投資の大きなグループの一部をなしていると考えられます。実際、WashUの2026年度の運用に関する報道でもセレブラス[1]Cerebras Systems : … Continue readingからの利益が言及されており、ベンチャーやグロース・エクイティ全般の好調さが伝えられています。これはモデルの示す広範なVCシグナルと一致しますが、あくまで個別の保有資産の寄与を断定するものではありません。さらに、モデルの分析からはAI関連の寄与も際立っており、2026年度の推計ではPitchBook AIユニコーン・ファクターが約2パーセントポイントを押し上げています。
年次リターンのデータ以外にも、関連する動きが見られます。10月22日付の学生新聞『Student Life』のインタビューで、ウィルソン氏は、WashUがSpaceXのIPO以降、そのポジションの一部をヘッジしており、今後段階的に縮小する方針だと述べています。この発言だけでは、ヘッジが2026年度のリターンにどの程度影響したのかを正確に測ることはできません。しかし、保有資産の時価と実質的な経済的エクスポージャは別物であるという点を、改めて裏付けるエピソードと言えます。
複数の成功企業を保有していたとしても、ポートフォリオ全体が同じ経済環境に大きく依存している場合があります。WashUの分析結果は、リスクの集中が特定の1社にとどまらず、ポートフォリオ全体に共通するベンチャーと株式のリスクにまで及んでいることを示唆しています。したがって、独立したSpaceXの推計値が小さいことは、個別企業のリスクが低いと結論づける根拠にはなりません。
年次リターンのばらつきを見ると、こうした広範なリスクがはっきりと表れています。2026年度までの10年間で、WashUの標準偏差は21.4%と、ハーバード大学の10.8%のほぼ2倍の水準でした。これは直近の好調な1年だけが要因ではありません。2025年度までの10年間で比較しても、両校の数値はそれぞれ20.6%と10.0%であり、同様の差が見られます。
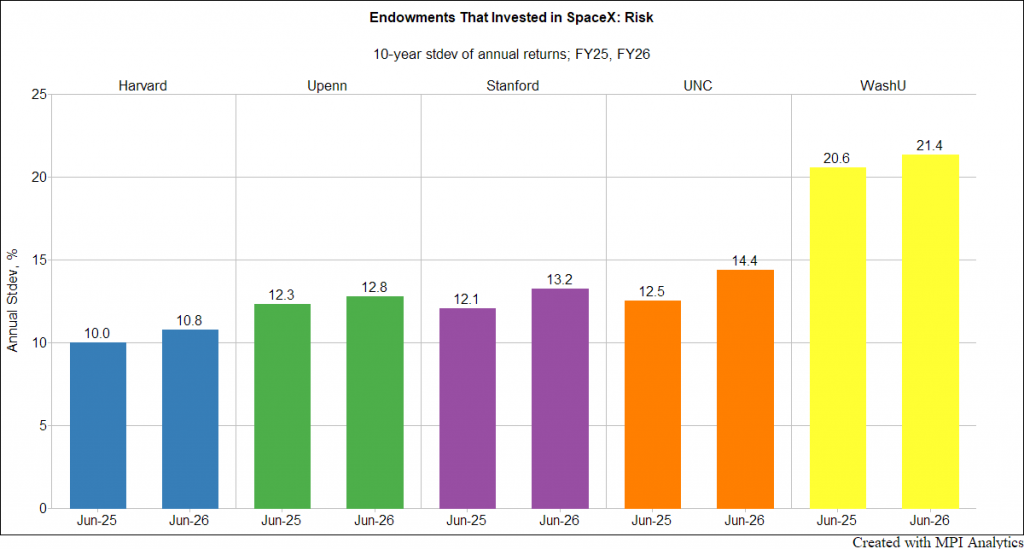
年次データによる比較は有効ですが、わずか10個のデータだけでポートフォリオのリスクを完全に表すことはできません。年次集計を行うと評価額の平滑化(バリュエーション・スムージング)の影響を抑えられる一方、年度内の値動きや損失に対する不確実性は残ります。さらに、標準偏差は下落だけでなく「急激な上昇」も変動として捉えるため、標準偏差単体では下落リスクを正しく評価できない点にも注意が必要です。
リターンのばらつきが大きいと、リスク調整後パフォーマンスの評価も変わってきます。2026年度までの10年間におけるWashUのシャープ・レシオは0.60であり、比較対象の4校(0.81〜0.85)を約26〜29%下回る水準でした。WashUの長期リターンはトップである一方、年次成績の振れ幅は非常に大きくなっています。
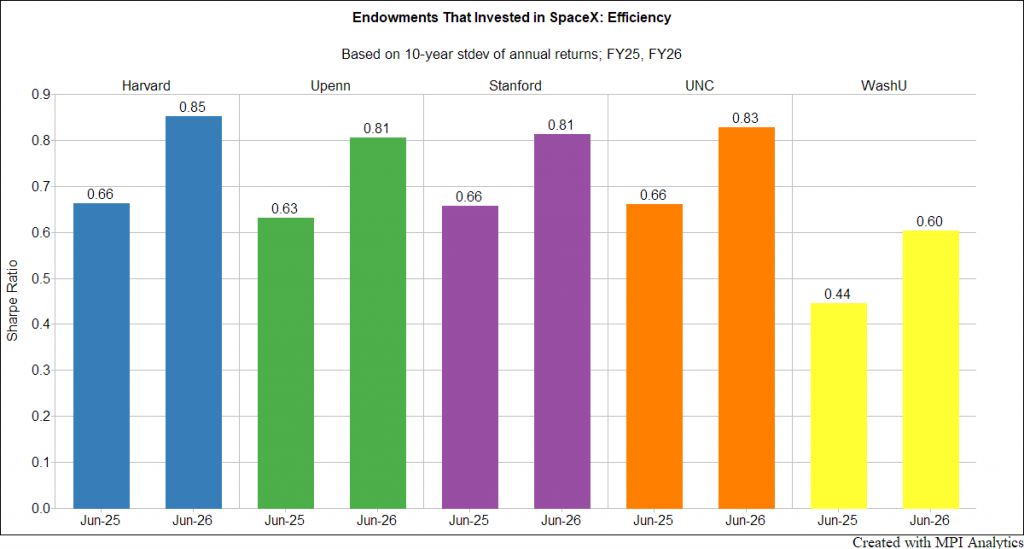
この比較はリスク分析の出発点にすぎず、投資プロセスの良し悪しを判定するものではありません。WashUのリスク設定が同校の目標に対して適切だったのか、あるいは他校も同様のアプローチをとるべきだったのかは、この比較だけでは判断できません。こうした適切性の評価は、必要な支出やプライベート投資のコミットメントを果たしつつ、どこまで損失を吸収できるかという各校のリスク許容度によって異なります。
我々はTransparency Labで、プライベート投資のエクスポージャについて上場市場の代理指標(プロキシ)も構築しています。これにより、市場ストレス時にポートフォリオがどのように変動し得るかを検証できます。公表されたプライベート資産の評価額は滑らかに推移しがちですが、この手法を用いれば見かけの安定にとらわれず、推計された経済的エクスポージャが何を意味するかを確かめることができます。危機発生時にWashUが被り得る損失を数値で示すには、同校に特化したストレス分析が不可欠です。
WashUの運用実績は高く評価されるべきものであり、その成功は単一の投資による成果にとどまらないと考えられます。一方で、経済的エクスポージャーの推計値やリターンのばらつきを見ると、ポートフォリオがベンチャーキャピタルや株式リスクへ大きく集中していることが窺えます。
投資委員会にとって本質的な問いは、その集中リスクが大学の支出計画や損失許容度と現在も整合しているか否かです。十分な利益が出ており柔軟に対応できる好調な時期こそ、このリスク配分を見直す絶好の機会と言えます。
分析手法と出典
MPIは、各大学基金の年次トータル・リターンと資産クラス・ファクターを用いて、各ポートフォリオの経済的感応度を推計しています。SpaceXについては、未上場時の株価評価額とその後の上場市場での株価から算出した代理変数(プロキシ)を、独立したファクターとして用いています。これらの推計値は経済的エクスポージャを示すものであり、開示された資産配分額を示すものではありません。また、2つの図はいずれも2026年度のデータで更新した分析に基づいています。スタンフォード大学の発表リターンは同大学の統合運用プール(Merged Pool)のものです。MITの発表リターンは、基金とその他の資金をまとめてユニット化した運用プール(unitized pool)のものです。10年間の数値は、いずれも2026年6月30日までの期間を対象としています。より詳しいデータと分析手法については、MPI Transparency Labをご覧ください。
ディスクレーマー
MPIはパフォーマンスベースの分析を行っており、公開されているファンド情報以外の投資戦略のクオリティあるいはメリットに関してコメントは行いません。また当該ファンドの実際の投資戦略、ポジションあるいは保有情報を知ることを要求したり示唆するものではありません。この分析は、ファンドのリターンのみを使っており、実際の保有情報は反映しておりません。あらゆる定量分析に固有の分析と実際の保有、また/あるいはファンドによる投資決定との乖離が予想されます。本レポートは、MPIが信頼できると判断した情報源から入手した情報をもとに作成しておりますが、当該情報の正確性を保証するものではありません。情報提供を目的としたものであり、本ファンドの勧誘のために作成されたものではありません

脚注
| ↑1 | Cerebras Systems : シリコンウェハー全体を1枚の巨大なAIプロセッサとして活用する独自技術で知られる米国のAI半導体企業。AI推論の高速化分野でNVIDIAの対抗馬として注目され、2026年5月に半導体業界史上最大規模となるNasdaq上場(ティッカー:CBRS)を果たし、初期投資家に大きなリターンをもたらした。 |
|---|