ハーバード大学基金のリターン27.1%:勝敗を分けた「SpaceX効果」とは
ハーバード大学基金を同業他校と比較し、集中投資、長期実績、リスクの観点から今年度の「勝者」の実像に迫る
ハーバード大学は10月15日、2026年6月30日を期末とする会計年度(FY26)において、大学基金の運用リターンが27.1%に達したと発表しました。運用規模は680億ドルにのぼり、予想通りペンシルベニア大やスタンフォード大と並ぶトップグループに入りました。今回公表されたリターンに基づきMPI Stylus PROで再分析した結果、2026年度の成績のうち10ポイント以上はSpaceXエクスポージャの追加によるものと試算されます。
これは、「好業績の年に大型ポジションが寄与すればリターンは30%近くに達する」とした当社の予測と一致しています。
レポート『情報開示前に捉える:エリート大学基金のSpaceXエクスポージャ』において、当社は2つのシナリオを示していました。SpaceXのポジションが小さければリターンは20%前後にとどまり、大きなポジションがあれば約10ポイント上乗せされて30%に近づくというシナリオです。トルストイの名言「幸福な家庭はどれも似たものだ」に倣うなら、今期は「幸福なCIO」と「より幸福なCIO」に分かれた年と言えます。そして、最高の成果を上げたCIOたちに共通していた要素こそが、SpaceXでした。
最初の事実検証は、決算発表シーズン前に訪れました。当社がLinkedInで分析を公開した3日後の8月14日、ハーバード大学がForm 13F(6月30日時点)にて、22.1億ドル相当のSpaceX株保有を開示したのです。その後発表されたペンシルベニア大学(27.4%)とスタンフォード大学(31.7%)のリターンは、当社の高リターンシナリオと一致。一方、10月9日に発表されたブラウン大学の19.6%は、20%前後にとどまるグループの証拠となりました。なおブラウン大学は、当社のモデルでSpaceXの積み増しがほぼ検出されなかった大学です。
ハーバード大学の発表内容
ハーバード大学基金を運用するハーバード・マネジメント・カンパニー(HMC)のN.P.ナーヴェカーCEOは、「過去1年のパフォーマンスを主に牽引したのは、ベンチャーキャピタル、上場株式、ヘッジファンドの3つの資産クラスだ」と述べています。公表された資産配分を見ると、この説明の背景がうかがえます。6月30日時点で基金の46%を占めるプライベート・エクイティのうち、31%がベンチャーキャピタル(VC)およびグロース・ベンチャーでした。さらに、ヘッジファンドが29%、上場株式が14%を占めています。
ただし、これらの資産配分は大まかな分類にすぎません。当社の分析では一歩踏み込み、どの経済的エクスポージャがハーバード大学のリターンに寄与したのかを解き明かします。具体的には、VCベンチマーク固有の分に加え、どの程度のSpaceX感応度が上乗せされれば今回のリターンを説明できるかを検証しました。
なお、13Fで開示された22.1億ドルの保有実績は6月30日時点の保有を証明しますが、ファンド経由の間接投資までは捉えられません。そのため、開示資料のみから投資の経緯やリターンへの寄与度を正確に算出することは困難です。
データ更新で判明したSpaceX寄与度の実態
寄与度の実態を検証すべく、我々は新たに発表された2026年度データをMPI Transparency Labへ反映し、MPI Stylus PROで再分析を行いました。これにより、SpaceX独自の寄与と、VCや他資産クラスによる寄与の明確な切り分けが可能になります。なお、VCベンチマークに含まれる標準的なSpaceX効果はVC側に残るため、独立抽出した「SpaceXファクター」は、リターン説明のために上乗せが必要な感応度のみを表しています。
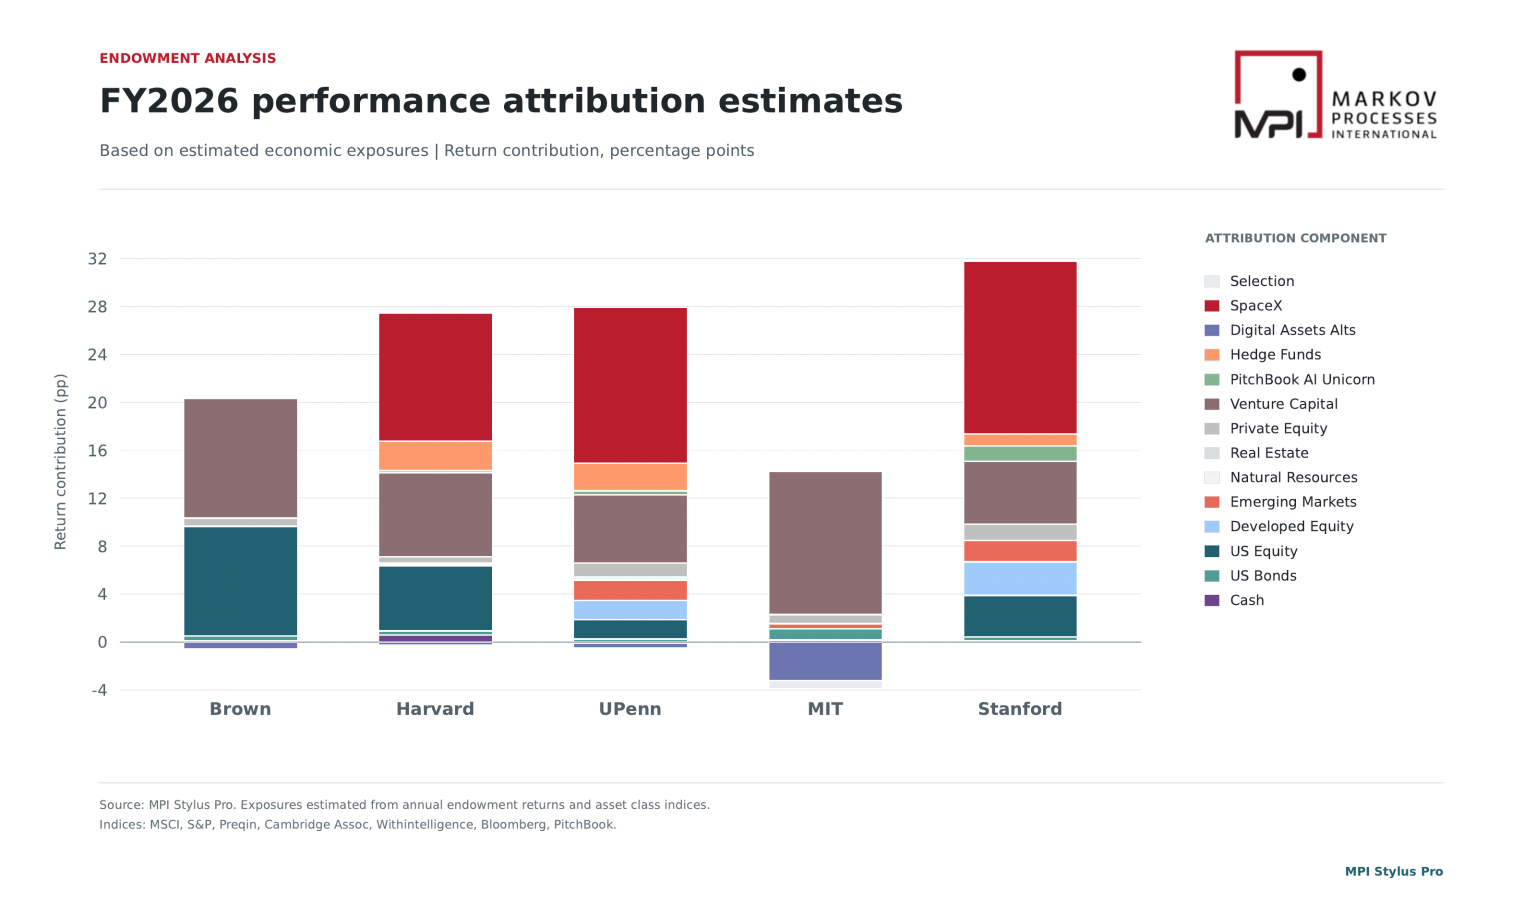
図1. MPI Stylus PROによる寄与度推計 プラスとマイナスの寄与を合計すると、各大学が発表したリターンになる。寄与度の単位はパーセントポイントであり、配分比率や開示された保有額を示すものではない。
我々は以前のシナリオにおいて、2025年度までのデータから推計したエクスポージャを用い、ハーバード大学におけるSpaceXの寄与を最大7.8パーセントポイントと試算しました。これに対し、2026年度までのデータで更新したモデルでは寄与が10ポイント超となり、発表されたリターン27.1%の約5分の2を占めます。
ただし、この2つの数値はそれぞれ異なる前提に基づくものです。前者は一定の条件を置いたシナリオ、後者は2026年度の実績を反映した推計です。したがって、推計上の寄与が大きくなったからといって、ハーバード大学がポジションを積み増したとは言えません。
ハーバード大学のリターンはペンシルベニア大学とほぼ同水準でした。図1の構成を見ると、両校ともベンチャーキャピタル、上場株式、ヘッジファンドの寄与に「SpaceXの大きな追加的寄与」が加わる類似した構造です。ただし上場株式の内訳には違いが見られ、ペンシルベニア大学が海外市場へ幅広く分散していたのに対し、ハーバード大学は米国株式に集中していました。
なお、スタンフォード大学は5校の中でSpaceXの追加的寄与が最大となりました。一方、ブラウン大学ではベンチャーキャピタルと上場株式が同程度リターンに寄与しています。
一方で、他校と明確に異なる動きを示しているのがマサチューセッツ工科大学(MIT)です。前回の分析記事『2026年度 大学基金 中間決算:SpaceXによる利益とMITの謎』で述べた通り、同校のリターンは10.3%でした。要因としては、暗号資産(デジタル資産)のマイナス寄与、株式感応度の低下、さらにはSpaceXシグナルの消失が影響したと推計されます。株式ヘッジやエクスポージャの縮小などの可能性もありますが、真相は公式に開示されていません。
SpaceXエクスポージャの推移の分析
2026年度を含めたエクスポージャの推移を見ると、ここ数年で超過SpaceX感応度の推計値が最も大きく上昇したのはスタンフォード大学で、ペンシルベニア大学とハーバード大学がこれに続いています。一方、モデル更新後もブラウン大学とMITについては、独立して特定できるSpaceXエクスポージャがほとんど見られません。
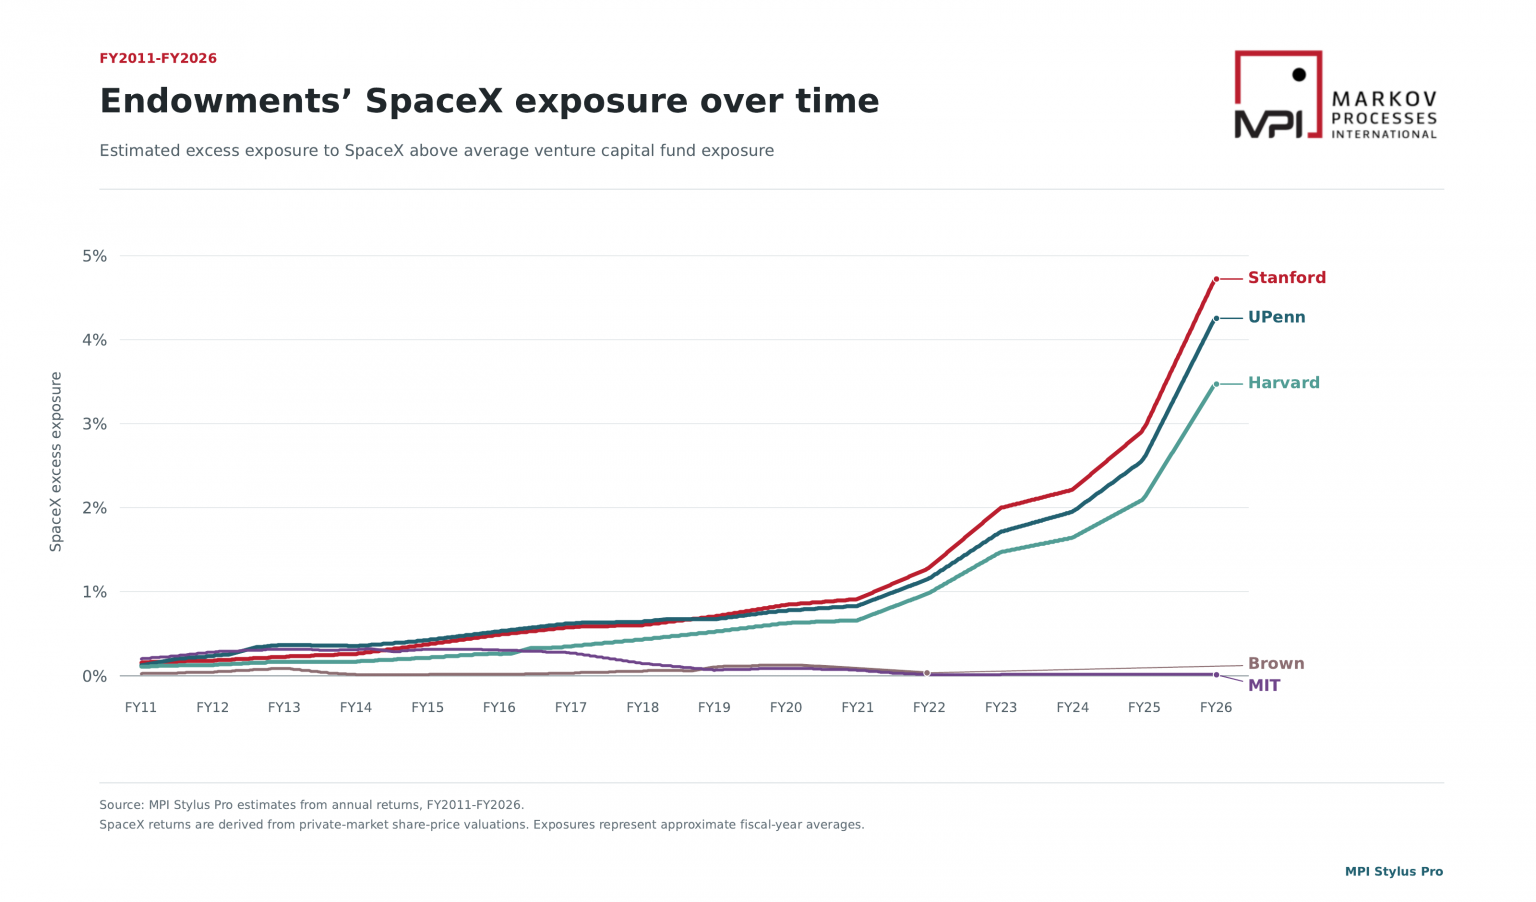
図2. 超過SpaceXエクスポージャの推計値(経年推移) 各数値は会計年度ごとの平均値を示している。モデルによる試算であり、実際の取引記録ではない。
この推移は、SpaceXに類似したリターンがポートフォリオ全体へ無視できない影響を与え始めた時期を表しています。
ただし、初期投資が小規模だった場合は何年間もシグナルが検出されないケースがあり、どの大学が「最初の投資家」かを特定できるわけではありません。また、2026年度データを反映したことで過去の推計値が修正される場合もあります。さらに、評価時点の差異や他ファクターとの重なりによっても、SpaceX固有の影響度が変化する点にご留意ください。
したがってハーバード大学のケースは、我々の当初の分析を2つの点から検証するものとなりました。1つは、その後に開示された株式保有です。もう1つは、SpaceXへの相応の感応度と整合する、2026年度の好調なリターンです。
正確な寄与度はあくまでモデルによる推計ですが、投資委員会にとって重要なのはその影響の大きさです。多数のマネージャーや資産クラスに分散されたポートフォリオであっても、たった1社がパフォーマンスの主要な牽引役になり得るのです。
こうした集中は、何年にもわたる値上がりを通じて生じることがあります。そのため、最終的なポートフォリオの経済的エクスポージャを測定することは、リスクが当初の設計意図と合致しているかを確認するうえで重要です。ポートフォリオ全体の四半期リターンがあれば、CIOはMPI Stylus PROを使ってこの分析を繰り返し、定期的な品質管理(QA)チェックとして活用できます。そうすれば、今年度のパフォーマンスを特徴づけたエクスポージャを、来年度のリスクに関する議論へと確実に反映させることができます。
トルストイの言葉と全体像
大学基金の運用モデルは、ほぼ永続的な投資期間を前提に構築されています。連邦政府による資金削減や大学基金への課税強化などにより大学の財源圧力は高まっており、この前提が変わる可能性も否定できません。それでも、流動性の低いプライベート投資に50%を超える大きな配分をしている以上、より長い期間でパフォーマンスを評価することが特に重要となります。
ブラウン大学の2026年度リターンは約20%にとどまったものの、10年間の長期実績では5校中トップを維持しています。年率平均リターンはブラウン大学が13.6%で首位となり、スタンフォード大学(12.5%)、ペンシルベニア大学(12.0%)、MIT(11.7%)、ハーバード大学(11.1%)が続きます。この長期実績を踏まえると、「真に幸福なCIOは誰か」という問いに対する見え方が変わってきます。
では、我々のモデルでSpaceXエクスポージャの積み増しがほとんど見られないブラウン大学は、どのようにして長期の首位を維持してきたのでしょうか。比較にはもう1つの観点があります。それは「リスク」であり、MPI Transparency Labの中心テーマでもあります。
我々の推計では、分析対象の主要大学基金の中でブラウン大学のリスクはMITに次いで2番目に高くなっています。SpaceXへの投資は初期段階で大きなリスクテイクを要し、現在では大きなポジションによる集中リスクを伴います。ポートフォリオ全体ですでに相当のリスクを取っているCIOであれば、集中投資をさらに追加する必要はないと判断するのも合理的でしょう。
我々の分析対象の中でリスクの推計値が突出して高いMITは、2026年度のリターンを犠牲にしてでも、そのリスクの一部をヘッジすると判断した可能性があります。ただし、ヘッジが今回の結果の要因であることは公には確認されていません。
いずれにせよ、MITの10年間の実績は依然として良好です。これは長年にわたるリスクテイクの成果であり、1年間の結果だけで評価することはできません。冒頭のトルストイのたとえに戻れば、長期の上位校に共通しているのはリスクです。そして、パフォーマンスを評価するには、リターンの背後にあるリスクを理解することが欠かせないのです。
本分析の手法と補足情報
MPIは、各大学基金の年次トータル・リターンと資産クラス・ファクターを用いて各ポートフォリオの経済的感応度を推計しています。SpaceXについては、未上場時の株価評価額とその後の上場市場価格から算出した代理変数(プロキシ)を独立したファクターとして用いました。これらの推計値は経済的エクスポージャを示すものであり、開示された資産配分額を示すものではありません。
掲載している2つの図はいずれも2026年度のデータで更新した分析に基づいており、10年間の数値は2026年6月30日までの期間を対象としています。なお、スタンフォード大学の発表リターンは統合運用プール(Merged Pool)、MITはユニット化運用プール(unitized pool)のものです。より詳しいデータと分析手法については、MPI Transparency Labをご覧ください。
ディスクレーマー
MPIはパフォーマンスベースの分析を行っており、公開されているファンド情報以外の投資戦略のクオリティあるいはメリットに関してコメントは行いません。また当該ファンドの実際の投資戦略、ポジションあるいは保有情報を知ることを要求したり示唆するものではありません。この分析は、ファンドのリターンのみを使っており、実際の保有情報は反映しておりません。あらゆる定量分析に固有の分析と実際の保有、また/あるいはファンドによる投資決定との乖離が予想されます。本レポートは、MPIが信頼できると判断した情報源から入手した情報をもとに作成しておりますが、当該情報の正確性を保証するものではありません。情報提供を目的としたものであり、本ファンドの勧誘のために作成されたものではありません。
